Các nhóm phương án đầu tư định cư Hy Lạp hiện nay
Chương trình Golden Visa Hy Lạp cho phép nhà đầu tư nước ngoài cùng gia đình nhận thẻ thường trú nhân (quyền cư trú dài hạn) thông qua các hình thức đầu tư đa dạng. Việc tìm hiểu kỹ từng phương án đầu tư định cư hy lạp sẽ giúp anh chị lựa chọn giải pháp tối ưu, phù hợp với năng lực tài chính và mục tiêu dài hạn của gia đình.
Theo luật đầu tư định cư hy lạp hiện hành, Chính phủ Hy Lạp chia danh mục đầu tư thành hai nhóm chính: đầu tư bất động sản và đầu tư vào các công cụ tài chính. Mỗi hình thức đều được thiết kế với các quy định pháp lý rõ ràng nhằm thu hút nguồn vốn quốc tế.
1. Đầu tư bất động sản (Golden Visa)
Đầu tư bất động sản vẫn là lựa chọn phổ biến nhất của các gia đình khi tham gia chương trình. Tùy thuộc vào vị trí địa lý và loại hình tài sản, quy định pháp luật quy định các mức tối thiểu khác nhau:
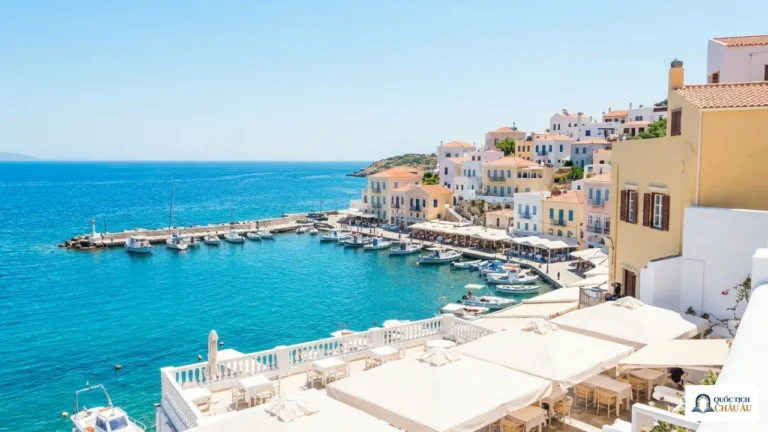
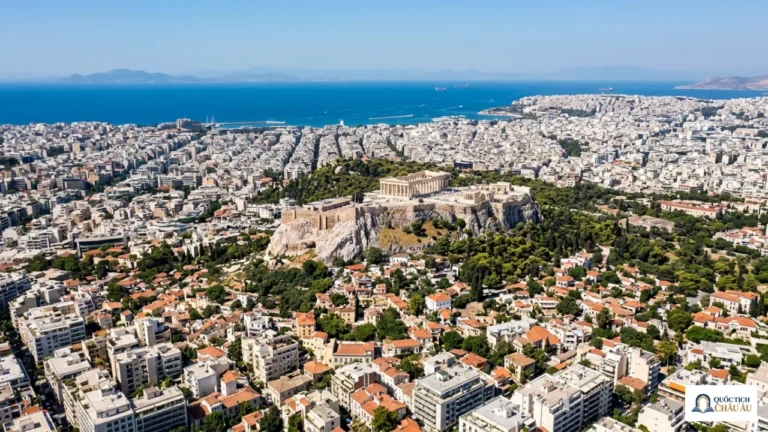
- Mức 800.000 EUR: Áp dụng cho bất động sản tại các khu vực trọng điểm có nhu cầu nhà ở cao như toàn bộ vùng Attica (bao gồm thủ đô Athens), Thessaloniki, Mykonos, Santorini và các đảo có dân số trên 3.100 người. Mức đầu tư này yêu cầu tài sản phải có diện tích tối thiểu 120 m² và chỉ được áp dụng cho 1 bất động sản duy nhất.
- Mức 400.000 EUR: Áp dụng cho bất động sản nằm ở các khu vực còn lại trên toàn lãnh thổ Hy Lạp, yêu cầu diện tích tối thiểu 120 m² cho 1 tài sản.
- Mức 250.000 EUR: Áp dụng cho hai trường hợp đặc biệt không phân biệt khu vực, bao gồm chuyển đổi bất động sản thương mại/công nghiệp sang mục đích nhà ở, hoặc phục hồi, tu bổ các công trình di sản văn hóa, lịch sử cần bảo tồn.
2. Đầu tư tài chính và tiền gửi ngân hàng
Bên cạnh bất động sản, nhà đầu tư có thể lựa chọn các phương án đầu tư vốn vào thị trường tài chính Hy Lạp theo quy định hiện hành:
- Gửi tiết kiệm ngân hàng: Mở tài khoản tiền gửi có kỳ hạn tối thiểu 12 tháng tại một tổ chức tín dụng tại Hy Lạp với số tiền tối thiểu 500.000 EUR.
- Cổ phiếu và trái phiếu doanh nghiệp: Đầu tư tối thiểu 500.000 EUR vào cổ phiếu, trái phiếu doanh nghiệp hoặc trái phiếu Chính phủ Hy Lạp niêm yết trên thị trường chứng khoán.
- Chứng chỉ quỹ: Mua chứng chỉ quỹ đầu tư bất động sản (REIC) hoặc quỹ đầu tư mạo hiểm tại Hy Lạp với giá trị tối thiểu 500.000 EUR.
Ưu điểm và điểm cần lưu ý của từng nhóm phương án
Mỗi hình thức đầu tư đều mang những đặc điểm riêng về mặt quản lý, khả năng sinh lời cũng như tính thanh khoản. Anh chị nên cân nhắc kỹ giữa ưu điểm và rủi ro đi kèm để đưa ra quyết định phù hợp.
Đối với phương án mua bất động sản
Bất động sản mang lại lợi thế về mặt sở hữu tài sản hữu hình. Gia đình anh chị vừa có quyền sở hữu vĩnh viễn tài sản, vừa có thể khai thác cho thuê để tạo dòng tiền thụ động bằng đồng EUR. Thẻ thường trú nhân sẽ được gia hạn định kỳ mỗi 5 năm một lần, miễn là nhà đầu tư tiếp tục duy trì quyền sở hữu bất động sản đó.
Tuy nhiên, anh chị cần lưu ý đến các chi phí phát sinh khi vận hành bất động sản như thuế chuyển nhượng, phí quản lý, bảo trì và thuế tài sản hằng năm. Bên cạnh đó, việc tìm kiếm khách thuê hoặc bán lại tài sản cũng phụ thuộc vào tình hình thị trường thực tế tại từng thời điểm.
Đối với phương án đầu tư tài chính
Phương án đầu tư vốn hay gửi tiết kiệm giúp đơn giản hóa quy trình thủ tục pháp lý. Nhà đầu tư không mất thời gian tìm kiếm, thẩm định hay quản lý bất động sản từ xa, thời gian xử lý hồ sơ thường gọn nhẹ hơn.
Mặc dù vậy, hạn mức đầu tư tối thiểu của nhóm tài chính cao hơn so với mức cơ bản của bất động sản. Nhà đầu tư cũng cần lưu ý đến các yếu tố biến động lãi suất, thị trường chứng khoán cũng như các quy định về chứng minh nguồn tiền khắt khe từ hệ thống ngân hàng.
Lựa chọn phương án đầu tư phù hợp cho gia đình
Để xác định phương án đầu tư định cư hy lạp tối ưu, anh chị nên bắt đầu từ việc phân tích kỹ nhu cầu và nguồn lực của gia đình dựa trên các tiêu chí sau:
- Mục tiêu cư trú và sử dụng tài sản: Nếu gia đình muốn có sẵn một căn hộ tại Châu Âu để nghỉ dưỡng hoặc cho con cái ở khi du học, bất động sản là lựa chọn phù hợp. Ngược lại, nếu anh chị chỉ quan tâm đến quyền di chuyển tự do trong khối Schengen mà không muốn quản lý tài sản thực, hình thức tài chính có thể tiện lợi hơn.
- Mức ngân sách khả dụng: Tùy thuộc vào dòng tiền hiện có, anh chị có thể cân nhắc giữa ngưỡng 250.000 EUR (nhà ở chuyển đổi), 400.000 EUR, 800.000 EUR hoặc 500.000 EUR đối với tiền gửi.
- Hồ sơ chứng minh nguồn tiền: Theo luật đầu tư định cư hy lạp, toàn bộ số vốn đầu tư phải được chuyển khoản hợp pháp từ tài khoản đứng tên nhà đầu tư ở nước ngoài vào Hy Lạp. Đội ngũ chuyên môn sẽ giúp anh chị rà soát tính minh bạch của hồ sơ tài chính trước khi tiến hành giao dịch.
Một điểm thuận lợi của chương trình Hy Lạp là luật không yêu cầu nhà đầu tư phải duy trì thời gian cư trú tối thiểu mỗi năm để giữ thẻ thường trú. Điều này mang lại sự linh hoạt lớn cho các doanh nhân vẫn cần tập trung điều hành công việc kinh doanh tại Việt Nam.
Nếu quan tâm đến lộ trình Hy Lạp, anh chị có thể liên hệ IMM Group hoặc để lại thông tin đăng ký bên dưới. Đội ngũ tư vấn giàu kinh nghiệm của IMM sẽ hỗ trợ đánh giá khả năng thành công của hồ sơ, thẩm định dự án an toàn và xây dựng lộ trình định cư bền vững cho gia đình.
Xem thêm:
- Đầu tư định cư Châu Âu
- Đầu tư định cư Mỹ
- Đầu tư định cư Úc
- Đầu tư định cư Canada
- Quốc tịch các nước vùng Caribbean
- Tổng hợp các dịch vụ của IMM Group